В свят, оплетен от числа и финансови ребуси, където всяко евроцентче променя съдби, българската фармацевтична перла „Софарма“ отново се озова в центъра на прожекторите. Не с тих анонс, а с гръмък, почти театрален жест, акционерите ѝ гласуваха междинен дивидент, който надхвърли не само първоначалните очаквания, но и всякаква предпазливост. Шест цяло и осем евроцента на акция – сума, която за по-малко посветените може да звучи незначителна, но във финия танц на капиталовия пазар е мярка за доверие, амбиция и, както често се случва, за скрити предизвикателства. Наблюдавайки тази картина, човек не може да не се запита: дали това е поредният триумф на далновидна стратегия, или пък е златна завеса, зад която се крият въпроси без лесни отговори?
Сюжетът се заплита още на извънредното общо събрание, където обичайният протокол е нарушен от дръзки предложения. Вместо скромните 5.2 евроцента, предложени от мениджмънта – един ход, който сам по себе си е бил достатъчно щедър, предвид динамиката на пазарите – акционерите, водени от инстинкт или прозорливост, настояват за повече. Първо закръгляне до шест, после скок до 6.8 евроцента, или цели 30.7% над първоначалната заявка. Почти единодушното одобрение – 96.33% от присъстващите, което само по себе си е показател за силно консолидиран вот – оформя един наратив за непоколебима вяра в бъдещето на компанията. Тази вяра, подплатена с нетна и неразпределена печалба от 27.3 млн. евро за първото полугодие на 2026 г., отбелязваща впечатляващ ръст от 113%, създава илюзия за недосегаемост. Но именно в тези бляскави цифри, в този почти болезнен перфекционизъм, разследващият поглед търси пукнатини, ехо от потенциални тревоги.
Докладът за деветмесечието допълнително подхранва този оптимизъм. Приходи от 132 млн. евро – увеличение от 32% на годишна база, и печалба от 28.4 млн. евро, скочила с 66% спрямо същия период на миналата година. Само по себе си, това са постижения, които биха вдъхнали респект у всеки инвеститор. Но сред този хор от суперлативи, един глас остава леко неясен. Огнян Донев, председател на съвета на директорите, цитира по-късно „ръст в приходите на „Софарма“ от 132% за десетмесечието на тази година“. Тази цифра, драматично различна от 32-та процента, хвърля лека сянка на съмнение върху наратива. Дали е грешка в преписването, или е статистическа манипулация, която да подсили и без това впечатляващите резултати? Разликата между 32% и 132% е пропаст, която изисква мост от яснота. В контекста на финансови анализи, подобна неточност може да бъде фатална за доверието.
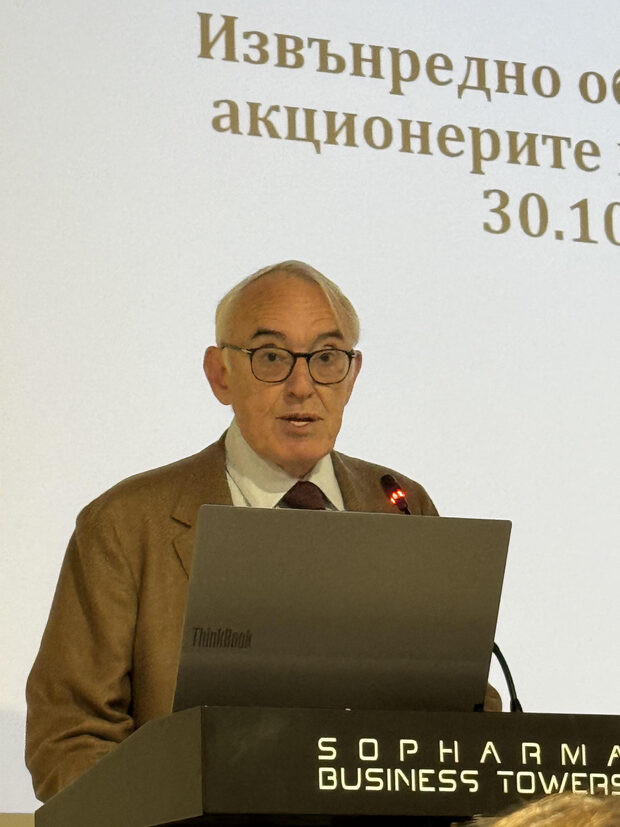
Разбира се, успехите имат своите корени. Приходите от продажби, достигащи 102.3 млн. евро с ръст от 45% на годишна база, са движени основно от силните външни пазари, където продажбите са се увеличили със зашеметяващите 74%. Донев е категоричен – тези резултати са пряк плод на стратегическото придобиване на портфолио от генерични продукти преди две години. Шестдесет и осем разрешения за продажба, четиринадесет търговски марки лекарства, разпространявани на десет пазара – това не е просто покупка, това е заявка за доминация, внимателно изградена мрежа, която бавно, но сигурно обхваща все по-големи територии. И Донев подчертава, че ефектът от това придобиване далеч не е изчерпан, като предстои още една сделка за „много популярен лекарствен продукт“. Тук обаче е и коренът на едно дълбоко, почти философско предизвикателство. Всяка една компания, която изгражда растежа си върху придобивания, върви по тънък лед. Всяка нова придобивка е стъпка в неизвестното, свързана с предизвикателства по интеграцията, сблъсък на корпоративни култури и необходимост от огромен ресурс за плавното включване на новите активи. Липсата на конкретика относно тези предстоящи сделки – кои са продуктите, кои са компаниите, какви са финансовите параметри – отваря врата за спекулации и въпроси относно прозрачността и потенциалните рискове.
Амбициите на „Софарма“ не спират дотук. Донев анонсира преговори в напреднала фаза за придобиване на нови портфолиа с лекарства и цели компании през 2027 г. Ако тези планове се осъществят, той прогнозира, че „ръстът в приходите… ще бъде задминат“. Тези думи рисуват картина на безспирно разрастване, на компания, която не познава граници. Но именно тук, в този безграничен оптимизъм, се крие и най-голямото изкушение за журналиста – да погледне отвъд блясъка. Всяко прекомерно разчитане на външен растеж, за сметка на органичното развитие, може да доведе до пренапрягане на ресурсите и до намаляване на контрола. Какви са гаранциите, че тези нови придобивания ще бъдат толкова успешни, колкото предишните? Какви са рисковете от прекомерна задлъжнялост или от интегриране на активи, които в дългосрочен план не оправдават очакванията? Тези въпроси остават висящи във въздуха, непокрити от официалните изявления.
И докато „Софарма“ чертае своя път към фармацевтична империя, Огнян Донев дава категоричен отговор на въпроса за листване на Франкфуртската борса. Цялата подготовка е извършена, но той не смята, че това би донесло повече на акционерите. „Основният интерес на инвеститорите е към ценните ни книжа на българската борса, който има интерес към „Софарма“, ще дойде в София“, заявява той с увереност, която граничи с предизвикателство. В тези думи се усеща гордост, но и известно пренебрежение към глобалните пазарни тенденции. За един разследващ журналист, подобно изказване е червена лампа. В епоха на все по-интегрирани финансови пазари, отказът от търсене на по-широка база от инвеститори, особено от една от водещите икономически сили в Европа, може да бъде разгледан като пропусната възможност. Дали това е проява на твърдоглавие, или е стратегически ход, който цели да запази контрол и да избегне чужда намеса? Какви са скритите причини зад това решение, особено след като вече е положен труд за подготовката?
Следващата интригуваща нишка в този финансов трилър е свързана с варантите. Предсрочен страйк, възможност за упражняване на тригодишни и петгодишни варанти през три месеца – това са новини, които могат да развълнуват притежателите им. С пазарна цена на акцията, надхвърляща цените на изпълнение на всички емисии, ситуацията е повече от благоприятна за тях. Но тук отново се връщаме към фундаменталния въпрос за дивидентната политика. Акционерите питат дали текущата цена на акциите отразява бъдещото развитие и дали ще се запази досегашната дивидентна политика. Отговорът на Донев е нюансиран, почти поетичен: „Цената на акциите е движение в правилната посока. Ако проектите, по които работим, се случат, може би дивидентът би бил символичен, но пък те коренно ще променят облика на компанията и акционерите могат да разчитат на капиталова печалба, много над осемпроцентната дивидентна доходност.“
Това изказване е ключово. То не просто отваря врата, а я разтваря широко към преосмисляне на инвестиционната философия на „Софарма“. От компания, известна с редовното си разпределение на дивиденти – качество, което е ценно за много инвеститори, търсещи стабилен доход – тя може да се трансформира в компания, ориентирана към капиталова печалба. За някои това е обещание за още по-големи печалби в бъдеще, за други – за измяна на традицията и потенциален риск. Думата „символичен“ в контекста на дивидент е като аларма. Тя сигнализира за промяна в приоритетите, за изместване на фокуса от текущ доход към дългосрочен растеж, който тепърва предстои да се материализира. Дали акционерите, които са гласували с толкова ентусиазъм за по-висок дивидент днес, са напълно наясно с потенциалната жертва утре? Дали са готови да се откажат от сигурността на дивидентния доход в името на обещание за неопределена капиталова печалба?
В крайна сметка, историята на „Софарма“ е история за амбиция, за успехи и за смели визии. Но също така е история, в която всеки бляскав анонс поражда нови въпроси. От енигматичния 132% ръст в приходите, през стратегическия отказ от листване на Франкфуртската борса, до промяната във философията на дивидентната политика – всеки детайл е част от по-голям пъзел. Като разследващ журналист, човек не може да не се запита: дали „Софарма“ върви към наистина златна ера, или пък е хваната в капана на собствените си амбиции, обещавайки на акционерите си злато в края на една дъга, която все още не е видяна? Отговорите на тези въпроси ще се крият не само във финансовите отчети, но и в малките, почти незабележими сигнали, които пазарът винаги изпраща. И само времето ще покаже дали обещанията за бляскаво бъдеще ще се превърнат в реалност, или ще останат просто красиви думи, изречени в златните обятия на неизвестността.
Източник: sik.bg